【広告 / PR】本記事には広告(アフィリエイトリンク)を含みます。掲載商品は編集部が独自に選定したもので、リンク経由で購入された場合に当サイトに紹介料が支払われます。当サイトはAmazonアソシエイト・プログラムの参加者です。Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。
「ゴルフを始めたら保険に入ったほうがいいと言われた」「ホールインワン保険って本当に必要なの?」——ゴルフを始めると、ゴルフ保険という言葉を一度は耳にします。ただ、何を補償するものなのか、どうやって加入するのか、すでに入っている保険と何が違うのかは、意外と知られていません。本記事では、ゴルフ保険の一般的な仕組みを、補償の4本柱、ホールインワン費用の慣習、加入方法の種類、打球事故の責任の考え方、事故時にやることまで順に解説します。
なお、本記事は特定の保険や保険会社をすすめるものではなく、比較やランキングも行いません。補償の範囲や条件は商品ごとに大きく異なるため、実際の内容は必ず約款・パンフレット・重要事項説明書で確認し、加入するかどうかはご自身の判断で決めてください。
ゴルフ保険とは何か
ゴルフ保険とは、ゴルフ場や練習場でゴルフをしている最中に起きた事故やトラブルに備えるための保険の総称です。一般には損害保険の一種として扱われ、ゴルフ中に他人にけがをさせてしまったとき、自分がけがをしたとき、ゴルフ用品が盗まれたり壊れたりしたとき、そしてホールインワンやアルバトロスを達成したときの費用など、いくつかの補償を組み合わせた形で用意されていることが多いのが特徴です。
ゴルフはボールを硬いクラブで遠くまで飛ばすスポーツです。初心者に限らず、打球が思わぬ方向に飛ぶことは誰にでも起こります。前の組の人や隣のホールのプレーヤー、カートや建物などに当たる可能性はゼロではありません。また、クラブを振った際に近くにいた人に当たる、カートの運転を誤るといった事故も考えられます。ゴルフ保険は、こうした「めったに起きないが、起きると負担が大きい」場面に備える仕組みと考えると分かりやすいでしょう。
一方で、ゴルフ保険の中身は「この補償が必ず付いている」と決まっているわけではありません。どの補償を含むか、補償の上限額、対象となる場所や行為、補償されないケース(免責事由)などは、商品ごとに定められています。ここから先の説明はあくまで一般的な構成の解説であり、個別の商品に当てはまるとは限らない点を前提にお読みください。
ゴルフ保険の補償の4本柱
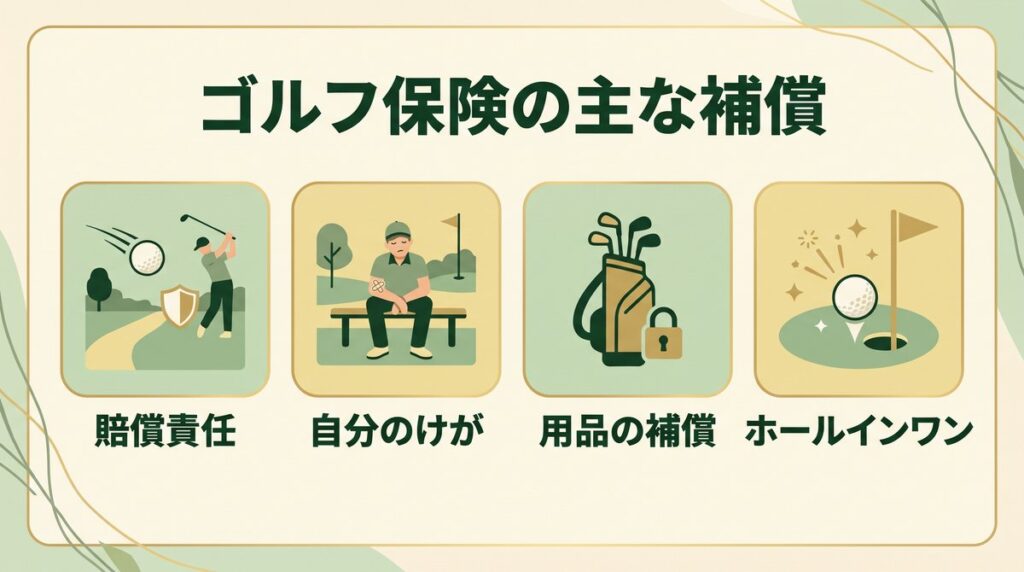
ゴルフ保険の補償は、一般に次の4つの柱で構成されることが多いとされます。商品によっては一部だけを扱うもの、ほかの補償が加わるものもあります。
| 補償の柱 | どんな場面に備えるか | 一般的な考え方 |
|---|---|---|
| ゴルファー賠償責任 | 打球やスイングで他人にけがをさせた、他人の車や建物・設備を壊した | 法律上の損害賠償責任を負った場合に、賠償金などを補償する考え方。家族や同伴者への事故が対象外とされる例もある |
| 自分のけが(傷害) | プレー中の転倒、打球が自分に当たる、カートでの事故など | 入院・通院・後遺障害などに応じて保険金が支払われる形が一般的。病気によるものは対象外とされることが多い |
| ゴルフ用品の盗難・破損 | クラブハウスでのクラブの盗難、プレー中のクラブの破損など | 対象となる用品や状況、自己負担額(免責金額)の設定は商品によって大きく異なる |
| ホールインワン・アルバトロス費用 | 達成時の記念品、祝賀会、記念植樹などの慣習的な費用 | 達成の証明方法(同伴者以外の証明など)や対象となる費用の範囲に条件があることが多い |
このうち、事故が起きたときの負担が大きくなりやすいのが賠償責任です。他人にけがをさせてしまった場合、治療費や休業による損害など、相手の状況によって負担が大きくなることがあります。逆に、用品の補償やホールインワン費用は「あると助かる」性格のもので、どこまで必要と考えるかは人によって違います。
用品の補償については、一般に「どの用品が対象か」「盗難の場合は警察への届け出が必要か」「ゴルフ場の敷地外での盗難は対象か」「経年劣化や使用中の自然な傷は対象外か」といった条件が細かく定められています。高価なクラブを使っている方ほど気になる部分ですが、思っていたケースが対象外だったということもあり得ます。加入前に約款やパンフレットで対象範囲を確認しておくことが大切です。
ホールインワン費用の慣習とは
ゴルフ保険の話になると、必ずといっていいほど出てくるのがホールインワン費用です。日本のゴルフ界には、ホールインワンを達成した人が同伴者や仲間に記念品を配ったり、祝賀会を開いたり、ゴルフ場に記念植樹をしたりする慣習が昔からあると言われています。「幸運を分かち合う」という意味合いで続いてきたものです。
ただし、こうした慣習は義務ではありません。どこまで行うか、どのくらいの費用をかけるかは、本人の考え方や所属するゴルフ仲間、会社や地域の雰囲気によって大きく異なります。最近では、同伴者にちょっとしたお礼をする程度にとどめる人や、特に何もしない人もいます。費用は完全に人それぞれなので、「ホールインワンをしたら必ず大きな出費がある」と考える必要はありません。
ホールインワン費用の補償は、こうした慣習的な出費に備える性格のものです。一般に、達成を証明する書類(ゴルフ場の証明や、同伴者以外の第三者の証明など)が求められることが多く、競技やプライベートラウンドの別、キャディの有無などで条件が設けられている場合もあります。また、インドアやシミュレーターでのホールインワンは対象外とされるのが一般的です。条件は商品ごとに異なるため、内容は必ず約款・パンフレットで確認してください。
ゴルフ保険の加入方法の種類と違い
ゴルフに関する補償を用意する方法は、ゴルフ保険に単独で加入する以外にもいくつかあります。それぞれの一般的な特徴を整理すると次のとおりです。
| 加入方法 | 一般的な特徴 | 検討しやすい人の例 |
|---|---|---|
| 単独のゴルフ保険(年間契約) | ゴルフ中の事故に特化した補償をまとめて用意できる。補償の組み合わせを選べる商品もある | 定期的にラウンドする人、ゴルフ中の補償をまとめて確認したい人 |
| 1日単位のスポット型 | ラウンドする日だけ加入する形。スマートフォンなどから申し込めるものもある | 年に数回しか回らない人、初ラウンドやコンペの日だけ備えたい人 |
| クレジットカード付帯の補償 | カードの種類によってゴルフに関する補償が付いていることがある。内容や条件はカードごとに異なる | すでに持っているカードの補償内容を確認したい人 |
| 傷害保険・火災保険などの特約 | 個人賠償責任の特約など、ほかの保険にゴルフ中の事故もカバーできる補償が付いている場合がある | 家族全体の補償をまとめて見直したい人 |
| ゴルフ場・練習場など施設側の保険 | 施設の管理上の事故に備える施設側の保険。利用者個人の過失による事故まで補償するとは限らない | (加入するものではなく、施設を利用する全員に関係する) |
ここで気をつけたいのが、補償の重複です。たとえば、すでに加入している保険に個人賠償責任の特約が付いている場合、ゴルフ中の賠償事故もその特約で対象になる可能性があります。ゴルフ保険を新しく検討する前に、いま持っている保険やクレジットカードの補償内容を一度確認してみると、本当に足りない部分が見えてきます。ただし、特約がゴルフ中の事故を対象にしているかどうか、業務中の事故が除かれていないかなどは契約によって異なるため、約款で確認するか、契約先に問い合わせるのが確実です。
保険料の水準や補償の上限額は、商品・補償の組み合わせ・契約期間などで大きく変わります。本記事では具体的な金額にはふれません。複数の方法を検討する場合は、それぞれのパンフレットや重要事項説明書を見比べ、ご自身の状況に合うかどうかを判断してください。
打球事故の責任はどう考える?
ゴルフ保険を考えるうえで避けて通れないのが、打球事故が起きたときに誰がどんな責任を負うのかという問題です。ここでの説明はあくまで一般論で、実際の責任の有無や割合は、事故の状況や当事者の注意の程度など個別の事情によって判断されます。法的な判断が必要な場合は、弁護士などの専門家に相談してください。
一般に、打つ人には「前方や周囲の安全を確認してから打つ」注意が求められると考えられています。たとえば、前の組がまだ打球の届く範囲にいるのに打ってしまった場合や、周囲を確認せずに素振りをして近くの人に当たった場合は、打った人の責任が問われやすいと言われます。一方で、打球が届く範囲に自分から入っていった人の側にも注意が求められる場合があり、責任の考え方は一律ではありません。
- 前の組への打ち込み:前の組が十分に離れるまで待つのが基本。届かないと思っても、当たりが良ければ届くことがある
- 隣のホールへの打球:曲がった球が隣のホールに飛んだら、すぐに大きな声で「フォア」と知らせる
- 素振りの事故:素振りは人のいない方向に向かって、周りに人がいないことを確かめてから行う
- カートの事故:カートは急発進・急ハンドルを避け、乗り降りは完全に止まってから。運転のルールはゴルフ場ごとの案内に従う
何より大切なのは、保険に入っているかどうかよりも、事故を起こさない振る舞いです。打つ前に前方と周囲を確認する、危ないと思ったらすぐに声を出す、人の前に立たない。こうした基本は、ゴルフのマナーそのものでもあります。安全にかかわるエチケットは初心者が覚えたいゴルフのマナー10選で、ゴルフ規則の基本は初心者向けゴルフルールの基本で整理しています。規則の細部は JGA のゴルフ規則で確認しておくと安心です。
ルールとエチケットを一冊の本で手元に置いておくと、ラウンド前に見返せて便利です。現行のゴルフ規則は2023年に改訂されているため、改訂後の内容に対応した本を選ぶと安心です。
※Amazonの検索結果が開きます(1,000〜3,000円の価格帯で絞り込み済み)
初心者にゴルフ保険は必要か
「初心者こそ入るべき」「ほとんど使わないから不要」——ゴルフ保険の必要性については、さまざまな意見があります。本記事では結論を出すことはせず、ご自身で判断するための材料を整理します。
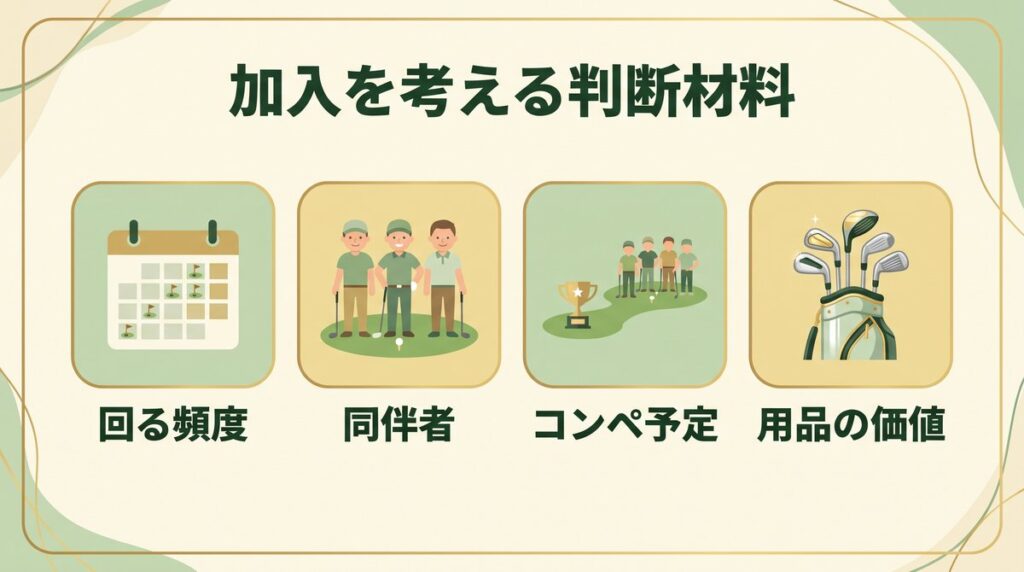
- ラウンドの頻度:年に何回コースに出る予定か。頻度によって、年間契約とスポット型のどちらが自分の使い方に合うかの考え方が変わる
- 同伴者や参加する場:会社のコンペや取引先とのラウンドに参加する予定があるか。人の多い場では、万一の事故の影響も大きくなりやすい
- 今ある補償:加入中の保険の個人賠償責任特約や、クレジットカード付帯の補償で、すでにカバーされている部分はないか
- 使っている用品:クラブやバッグなど、盗難や破損に備えたい用品があるか。どこまでを自分で負担できると考えるか
- ホールインワン費用への考え方:周りに記念品や祝賀会の慣習があるか。自分はどうしたいか
初心者は打球の方向が安定しにくいため、他人への事故に備える賠償責任の補償があるかどうかを確認しておくのはひとつの考え方です。その手段が単独のゴルフ保険なのか、既存の保険の特約なのかは人によって違います。いずれにしても、補償の内容は必ず約款・パンフレットで確認し、加入するかどうかはご自身の判断で決めてください。初ラウンドに向けた準備全体は初ラウンドの準備と持ち物にまとめています。
クレジットカード付帯で足りる?の考え方
「カードにゴルフ保険が付いているから大丈夫」と考える人もいます。カードの種類によっては、ゴルフに関する補償が付帯していることがあるのは事実です。ただし、付帯の補償が自分の想定している場面をカバーしているかは、カードごとに確認が必要です。
確認したいポイントは、一般に次のような点です。まず、そもそもゴルフに関する補償が付帯しているか、付帯していても別途の申し込みや登録が必要ではないか。次に、4本柱のうちどの補償が含まれているか。たとえば賠償責任は含まれていても用品の補償は含まれていない、といったこともあり得ます。さらに、補償の上限額、家族が対象に含まれるか、カードの利用条件(そのカードで費用を支払ったことが条件になっていないか)なども確認しておきたい部分です。
カードの付帯補償は、カードの切り替えや規約の改定で内容が変わることもあります。「以前は付いていた」という記憶に頼らず、カード会社の案内や規約で最新の内容を確かめましょう。そのうえで足りないと感じる部分があれば、ほかの方法で補うかどうかを検討する、という順番で考えると整理しやすくなります。最終的な判断はご自身で行ってください。
事故時にやることと請求の流れ
万一事故が起きてしまったときに慌てないよう、一般的な流れを知っておきましょう。具体的な手続きや必要書類は商品ごとに異なるため、加入している場合は事前に案内を確認しておくと安心です。
- けが人の救護を最優先にする:打球が人に当たったら、まず相手のもとに駆けつけ、状態を確認する。必要なら救急車を呼ぶ
- ゴルフ場に報告する:カートのナビや電話でマスター室・フロントに連絡し、状況を伝える。施設側で事故の記録を取ってもらう
- 状況を記録する:日時、ホール、打った位置と当たった位置、同伴者や目撃者の連絡先などをメモする。写真が撮れれば残しておく
- 保険の窓口に早めに連絡する:加入している保険がある場合は、契約先の事故受付窓口に連絡する。連絡の期限が定められていることもある
- その場で示談の約束をしない:賠償の金額や責任の割合をその場で約束すると、補償の対象外になる場合がある。誠意をもって対応しつつ、具体的な話は窓口と相談してから進める
用品の破損・盗難と免責の注意
用品の補償を請求する場合は、一般に、壊れたクラブの写真、盗難であれば警察への届け出の記録、ゴルフ場の証明などが求められることがあります。また、多くの商品では自己負担額(免責金額)が設けられており、損害の一部は自分で負担する形になるのが一般的です。置き忘れや紛失、経年劣化、使用中の自然な摩耗、練習中の破損などは対象外とされることもあります。どんな場合に補償され、どんな場合に補償されないのかは、必ず約款・パンフレットで確認してください。
なお、保険金の受け取りに関する税金の扱いは、保険の種類や受け取る人などによって異なる場合があります。気になる場合は、税務署や税理士などの専門家に確認してください。
インドア・練習場での事故と施設側の保険
都市部のゴルファーにとって身近なのが、インドアゴルフ施設や打ちっぱなしの練習場です。コースよりも事故は少ないと思われがちですが、狭い空間でクラブを振る以上、注意は欠かせません。たとえば、打席の後ろを通る人にクラブが当たる、跳ね返ったボールが自分や同伴者に当たる、シミュレーターのスクリーンや機材を壊してしまう、といったケースが考えられます。
施設側は、一般に施設の管理上の事故に備える保険に加入していることが多いとされます。ただし、施設側の保険は利用者自身の過失による事故まで補償するとは限りません。また、個人向けのゴルフ保険でも、練習場での事故が対象になるかどうか、インドア施設がゴルフ練習場として扱われるかどうかは商品によって異なります。インドアに頻繁に通う方は、自分の補償が練習場やインドア施設での事故を含んでいるかを、約款やパンフレットで確認しておきましょう。
インドアで事故を防ぐための基本は、コースと同じく「打つ前に周りを確認する」ことです。打席に入ったら後方と左右に人がいないかを見る、順番待ちの人は打席の後ろに立たない、素振りは決められた場所で行う。施設の利用規約には、機材の破損時の扱いや禁止事項が書かれていることが多いので、初めての施設では一度目を通しておくと安心です。インドアは、こうした安全確認を習慣にする場としても役立ちます。
ゴルフ保険 よくある質問
Q. ゴルフ保険には必ず入らなければいけませんか?
A. 一般に、ゴルフ保険への加入はゴルフ場の利用条件として求められるものではなく、任意です。ただし、コンペなどで主催者から加入を案内される場合もあります。加入するかどうかは、補償内容を約款やパンフレットで確認したうえで、ご自身の判断で決めてください。
Q. ホールインワン保険とゴルフ保険は違うものですか?
A. ホールインワン保険は、ゴルフ保険に含まれる補償のひとつとして呼ばれることが多い言葉です。商品によっては、ホールインワン費用の補償が含まれていなかったり、別の扱いになっていたりします。どの補償が含まれるかは商品ごとに異なるため、必ず約款・パンフレットで確認してください。
Q. インドアゴルフでホールインワンを出したら補償の対象になりますか?
A. 一般に、ホールインワン費用の補償は実際のゴルフ場でのプレーを対象としていることが多く、シミュレーターでの達成は対象外とされるのが一般的です。条件は商品によって異なるため、気になる場合は約款やパンフレットで確認してください。
Q. 打球が前の組の人に当たってしまったら、まず何をすればいいですか?
A. まずは相手のもとに駆けつけ、けがの状態を確認し、必要なら救急車を呼ぶなど救護を最優先にします。そのうえでゴルフ場に報告し、状況を記録します。保険に加入している場合は早めに契約先の窓口に連絡し、その場で賠償の約束はしないようにしましょう。
Q. すでに入っている保険でゴルフ中の事故もカバーできますか?
A. 個人賠償責任の特約などで、ゴルフ中の賠償事故が対象になる場合があります。ただし、対象となる事故の範囲や補償の上限額は契約によって異なります。加入中の保険の約款を確認するか、契約先に問い合わせて確かめてください。
まとめ:ゴルフ保険は仕組みを知り、補償内容を確かめてから判断
- ゴルフ保険は、ゴルフ中の事故やトラブルに備える保険の総称。賠償責任・自分のけが・用品の盗難や破損・ホールインワン費用の4本柱で構成されることが多い
- ホールインワン費用は記念品や祝賀会などの慣習に備えるもの。慣習は義務ではなく、費用のかけ方は人それぞれ
- 加入方法は、単独の保険、1日単位のスポット型、クレジットカード付帯、ほかの保険の特約などさまざま。まずは今ある補償を確認して重複を避ける
- 打球事故の責任は個別の事情で判断される。保険の有無以上に、打つ前の安全確認と「フォア」の声かけが大切
- 補償内容は商品ごとに異なる。必ず約款・パンフレットで確認し、加入するかどうかはご自身の判断で決める
安全確認やマナーを身につける練習の場としては、都市部のインドアゴルフ施設も便利です。通いやすい施設は駅別一覧・エリア別から探せます。ゴルフ規則やエチケットの基本については、公益財団法人日本ゴルフ協会(JGA公式サイト)も参考になります。
※本記事は2026年10月時点で一般に言われるゴルフ保険の仕組みを解説したもので、特定の保険商品・保険会社の推奨や比較を目的としたものではありません。補償の範囲・条件・保険料は商品ごとに異なります。加入や請求の際は、必ず約款・パンフレット・重要事項説明書で内容を確認し、ご自身の判断で行ってください。法律や税務に関する判断が必要な場合は、専門家にご相談ください。